Energiewende China: Rekordzubau bei Solar und Wind, Kohle parallel
China baute 2025 mehr Solar- und Windkraft als jedes andere Land und zugleich neue Kohlekraftwerke. Was das für Modul- und Batteriepreise weltweit bedeutet.
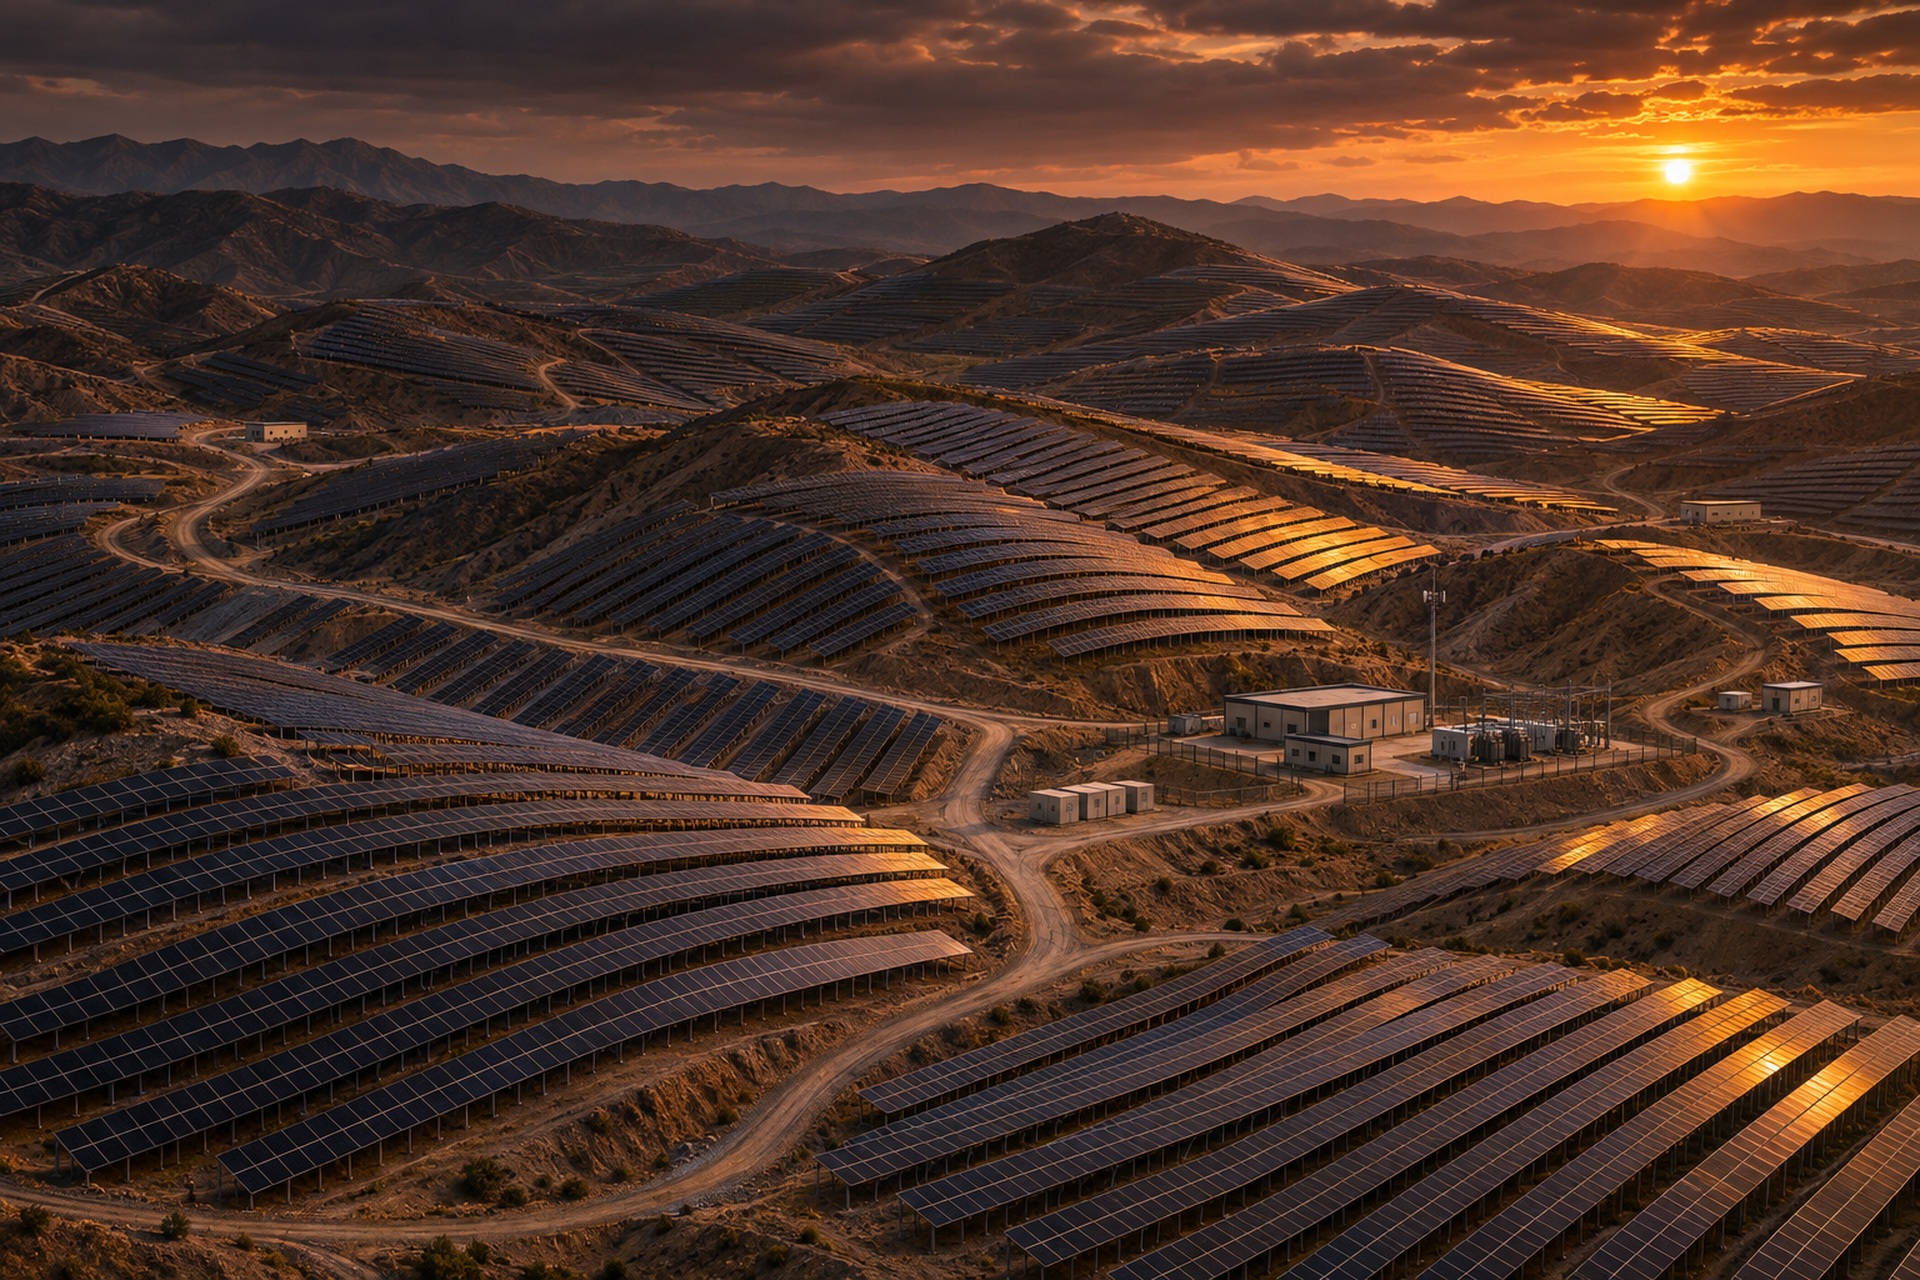
China hat 2025 nach Angaben der Nationalen Energiebehörde 315 Gigawatt Solar- und 119 Gigawatt Windleistung neu installiert – so viel wie nie zuvor und mehr als jedes andere Land. Gleichzeitig gingen dort so viele neue Kohlekraftwerke ans Netz wie seit einem Jahrzehnt nicht. Beides gehört zum Bild: Das Land ist größter Erzeuger von Kohlestrom und zugleich wichtigster Treiber und Lieferant der weltweiten Energiewende, dessen Fabriken die Preise für Solarmodule und Batterien weltweit prägen.
Dieser Beitrag schließt die Reihe „Energiewende im Vergleich“ nach Dänemark und Spanien ab.
Ausgangslage: ein Drittel des weltweiten Strombedarfs
Die Dimensionen sind andere als in Europa. Chinas Stromverbrauch lag 2025 nach dem Thinktank Ember bei 10.573 Terawattstunden – ein Drittel des weltweiten Bedarfs. 2015 waren es noch 5.802 Terawattstunden; der Verbrauch hat sich in zehn Jahren also fast verdoppelt. 2025 wuchs er um 5 Prozent.
Wer so schnell wachsenden Bedarf decken muss, baut alles gleichzeitig: Wind, Sonne, Wasserkraft, Kernkraft – und lange Zeit eben auch Kohle. Die Frage für China lautete deshalb lange nicht „erneuerbar statt Kohle“, sondern „wie viel des Zuwachses kann erneuerbar sein“.
Was in China geschieht, prägt die globale Bilanz in beide Richtungen. Nach Ember gingen im vergangenen Jahrzehnt 85 Prozent des weltweiten Anstiegs der fossilen Stromerzeugung auf China zurück. Zugleich stellte das Land 2025 zum dritten Mal in Folge mehr als die Hälfte des weltweiten Zuwachses bei Wind- und Solarstrom.
Strommix heute
Die aktuellsten belegten Zahlen stammen aus dem Jahr 2025 (Ember, Global Electricity Review 2026):
- Kohle: 54 Prozent der Stromerzeugung, nach 70 Prozent im Jahr 2015. Absolut waren es 5.757 Terawattstunden, 55 Prozent des weltweiten Kohlestroms.
- Wasserkraft: 13 Prozent, die größte klimafreundliche Quelle.
- Wind und Sonne zusammen: 22 Prozent, nach 18 Prozent im Jahr 2024; Wind allein 11 Prozent. Die Solarerzeugung stieg um 40 Prozent auf 1.175 Terawattstunden.
- Kernenergie: 4,6 Prozent.
Bemerkenswert ist die Richtung: Die saubere Erzeugung wuchs 2025 um 561 Terawattstunden und deckte damit den gesamten Mehrverbrauch. Wind und Sonne allein lieferten 94 Prozent des Zuwachses. Die fossile Erzeugung sank um 0,9 Prozent, der Kohlestrom um 1,2 Prozent – das erste Jahr seit 2015 ohne Anstieg. Die Emissionen des Stromsektors gingen um 0,7 Prozent zurück.
Rekordzubau bei Solar und Wind
Laut der Nationalen Energiebehörde (NEA) kamen 2025 genau 315,07 Gigawatt Photovoltaik hinzu, nach 277 Gigawatt im Vorjahr, dazu 119,33 Gigawatt Windkraft. Ende 2025 waren rund 1.200 Gigawatt Solar- und 640 Gigawatt Windleistung installiert. Ember zufolge entfielen 58 Prozent aller weltweiten Solarinstallationen des Jahres auf China.
Zur Einordnung: China hat 2025 mehr zusätzlichen Solarstrom erzeugt (plus 336 Terawattstunden), als das Vereinigte Königreich im ganzen Jahr verbraucht (322 Terawattstunden). Ein Teil des Zubaus wurde in das erste Halbjahr vorgezogen, weil im Juni 2025 neue Regeln für die Vergütung von Wind- und Solarstrom in Kraft traten.
Kohle läuft parallel weiter
Nach einer Auswertung der Forschungsorganisationen CREA und Global Energy Monitor gingen 2025 in China 78 Gigawatt neue Kohlekraftwerke in Betrieb, der höchste Wert seit zehn Jahren. Neue oder wiederbelebte Projektvorschläge erreichten 161 Gigawatt; Ende 2025 waren 291 Gigawatt genehmigt oder im Bau.
Ember beschreibt einen Rollenwechsel: Kohlekraftwerke dienen in China zunehmend als flexible Reserve für Stunden ohne Wind und Sonne statt als durchgehend laufende Grundlast. Parallel wächst die Speicherung – nach CREA und GEM kamen 2025 rund 74 Gigawatt neue Energiespeicher hinzu, ähnlich viel wie neue Kohleleistung.
Batterie- und Modulindustrie
Chinas Bedeutung reicht weit über das eigene Stromnetz hinaus. Die Internationale Energieagentur (IEA) beziffert in ihrem Bericht „Energy Technology Perspectives 2026“ Chinas Anteil an den weltweiten Produktionskapazitäten:
- rund 85 Prozent entlang der Lieferkette für Solaranlagen,
- 95 Prozent bei Siliziumwafern,
- rund 80 Prozent entlang der Lieferkette für Lithium-Ionen-Batterien,
- 97 Prozent bei Anodenmaterialien,
- über 70 Prozent bei der Weiterverarbeitung von Lithium, Kobalt, Graphit und Seltenen Erden.
Eine einzelne Waferfabrik in der Inneren Mongolei könnte nach IEA rechnerisch den gesamten Solarbedarf der EU und Indiens zusammen beliefern.
Die IEA führt den Kostenvorsprung nicht auf einen einzelnen Faktor zurück. Bei energie- und arbeitsintensiven Schritten wie der vorgelagerten Solarfertigung erklären Energie- und Lohnkosten mehr als zwei Drittel des Abstands zu Europa; bei Batterien gehen über 40 Prozent auf effizientere Fertigung zurück. Auch Batteriehersteller wie EVE Energy, über deren Feststoffbatterien hier berichtet wurde, stammen aus China. Auch die in Heimspeichern verbreitete Zellchemie LFP gehört zu dieser Lieferkette.
Bedeutung für Preise weltweit
Die Massenfertigung hat Solarstrom weltweit günstig gemacht. Nach der Internationalen Agentur für Erneuerbare Energien (IRENA) kostete Strom aus neuen Solarparks 2024 im weltweiten Mittel 0,043 US-Dollar je Kilowattstunde, in China 0,033 US-Dollar. Rund 91 Prozent der 2024 neu in Betrieb genommenen erneuerbaren Großanlagen erzeugten Strom günstiger als die billigste neue fossile Alternative.
Für Käufer außerhalb Chinas hat das zwei Seiten:
- Günstige Technik: Niedrige Modul- und Batteriepreise erleichtern den Ausbau – auch bei Dachanlagen, Balkonkraftwerken und Heimspeichern in Deutschland.
- Konzentrationsrisiko: Die IEA warnt, dass jede Lieferkette nur so sicher ist wie ihr schwächstes Glied. Bei Solar, Wind, Batterien und Wärmepumpen gibt es jeweils mindestens einen Schritt, bei dem die Produktion außerhalb des größten Exportlandes weniger als ein Viertel des übrigen Bedarfs decken könnte. Grundlegende Änderungen erwartet die IEA vor Ende des Jahrzehnts nicht.
Die IEA rechnet auch Alternativen vor: Ein in der EU gefertigtes Modul mit Wafern aus Nordafrika wäre fast 20 Prozent günstiger als ein vollständig in der EU hergestelltes.
Ziele
Im September 2025 kündigte China an, seine Treibhausgasemissionen bis 2035 um 7 bis 10 Prozent unter den Höchststand zu senken – das erste absolute Minderungsziel des Landes. Die Wind- und Solarleistung soll bis dahin auf 3.600 Gigawatt steigen, nichtfossile Energien sollen über 30 Prozent des Energieverbrauchs decken. Fachleute merkten an, dass das Solar- und Windziel beim aktuellen Tempo schon deutlich früher erreichbar wäre.
Stärken und Probleme
Stärken: enorme Ausbaugeschwindigkeit, sinkende Kosten durch Größe, eine Industrie, die die Energiewende weltweit beschleunigt, und erstmals ein Rückgang der fossilen Stromerzeugung.
Probleme: Kohle liefert weiter mehr als die Hälfte des Stroms, neue Kohlekraftwerke sind auf lange Laufzeiten ausgelegt, und China bleibt wegen der Kohle der größte Emittent im Stromsektor. Für die übrige Welt entsteht eine hohe Abhängigkeit bei Schlüsseltechnologien.
Was Deutschland lernen kann
Ausbau in großem Maßstab ist möglich. Chinas Zahlen zeigen, wie schnell sich Solar- und Windleistung zubauen lässt, wenn Planung, Netze und Industrie zusammenspielen.
Flexibilität statt Grundlast. Auch in China verschiebt sich die Rolle konventioneller Kraftwerke hin zum Ausgleich schwankender Erzeugung – eine Entwicklung, die die Neuen Energietechnologien wie Speicher und Sektorkopplung in Deutschland ebenfalls vorantreiben.
Lieferketten bewusst gestalten. Günstige Importe senken die Kosten der Energiewende, Abhängigkeit erhöht aber das Risiko. Die IEA empfiehlt Partnerschaften und gezielte Stärken statt einer vollständigen eigenen Lieferkette. Wie sich Deutschland bei Energie insgesamt unabhängiger aufstellt, beschreibt die Leitseite Energieunabhängigkeit Deutschlands.
Den Weltmaßstab im Blick behalten. Ob die globale Energiewende gelingt, entscheidet sich zu einem großen Teil in China. Wie schnell Wind und Sonne weltweit gewachsen sind, zeigt auch der ältere Beitrag zum Anteil von Wind- und Solarstrom 2021.
Quellen
- Global Electricity Review 2026 – Major countries and regions – Ember, abgerufen am 15.11.2026
- China adds 315 GW of solar in 2025 (Daten der National Energy Administration) – pv magazine, abgerufen am 15.11.2026
- China’s Wind, Solar Power Installed Capacity Exceeded 1,800 GW for First Time in 2025 – Yicai Global, abgerufen am 15.11.2026
- Built to peak: Coal power expansion runs out of room in China – CREA und Global Energy Monitor, abgerufen am 15.11.2026
- Energy Technology Perspectives 2026: Supply chain risks and industrial competitiveness – IEA, abgerufen am 15.11.2026
- Renewable Power Generation Costs in 2024 – IRENA, abgerufen am 15.11.2026
- China unveils underwhelming emissions-cutting target for 2035 – Climate Home News, abgerufen am 15.11.2026
Das könnte dich ebenfalls interessieren
15. November 2026
Energiewende Spanien: Solarboom, Strompreise und der Blackout 2025
Spanien erzeugt über die Hälfte seines Stroms erneuerbar und hat niedrigere Börsenpreise als Deutschland. Was die Berichte zum Blackout 2025 als Ursache nennen.
13. November 2026
EEG-Novelle 2027: Was sich für neue Solaranlagen ändern soll
Feste Einspeisevergütung vor dem Aus, halbe Einspeiseleistung für Dachanlagen, mehr Wind an Land: der Stand der EEG-Reform und die Argumente beider Seiten.
13. November 2026
Energiewende zuhause: Solar, Speicher, Wärmepumpe im Überblick
Balkonkraftwerk, PV-Dach, Heimspeicher, Wärmepumpe, dynamischer Stromtarif und E-Auto als Speicher: was jede Lösung leistet und für wen sie passt.